Offerta di case, giù Trento (-12,6%) e Bolzano (-5,7%): [...]

Aumentano le compravendite ma è crisi degli affitti, il [...]

“Case sempre più care in Trentino: nell'ultimo trimestre [...]

Mutui in frenata e case introvabili, in Trentino [...]

“Una casa su dieci rimane sfitta. Basta appartamenti [...]

Affitti alle stelle? "Così c'è il rischio di fuga dei [...]

"Canoni non superiori al 30 per cento del reddito, [...]

"Produzione in calo ma qualità buona" vendemmia finita, [...]

"Trentino in stagnazione, persone in difficoltà per il [...]

"Per gli allevatori estate bruciata da caldo e siccità, [...]
Mercato immobiliare, in Trentino calano le compravendite: -2,8% nel terzo trimestre. Rigotti: "Prezzi elevati e difficoltà di accesso al credito frenano le famiglie"
Tra luglio e settembre vendute 1.218 abitazioni, 35 in meno rispetto al 2025 e settembre segna un calo del 9,39%: Fimaa punta sulle misure provinciali per rilanciare gli acquisti e recuperare immobili da destinare agli affitti, ancora insufficienti. Ecco i dati

TRENTO. Rallenta il mercato immobiliare in Trentino, con le compravendite residenziali che nel terzo trimestre del 2026 registrano una flessione del 2,8% rispetto allo stesso periodo dell’anno precedente: tra luglio e settembre sono state 1.218 le abitazioni passate di mano, 35 in meno rispetto al 2025, con un calo particolarmente marcato nell’ultimo mese del trimestre, quando le transazioni sono diminuite di oltre il 9%.
Ma cosa frena il mercato? Soprattutto i prezzi elevati degli immobili e le difficoltà di accesso al credito, che rendono sempre più complicato l’acquisto di una casa, soprattutto per i giovani mentre resta critica anche la situazione degli affitti, con una domanda sostenuta e un’offerta insufficiente.
Qualche segnale di fiducia arriva invece dalle misure provinciali a sostegno dell’abitare, che hanno già raccolto 500 domande per l’acquisto della prima casa e circa 190 richieste per la ristrutturazione di immobili da destinare alla locazione. Interventi sui quali gli operatori del settore puntano per rilanciare il mercato e favorire un possibile recupero entro la fine dell’anno.
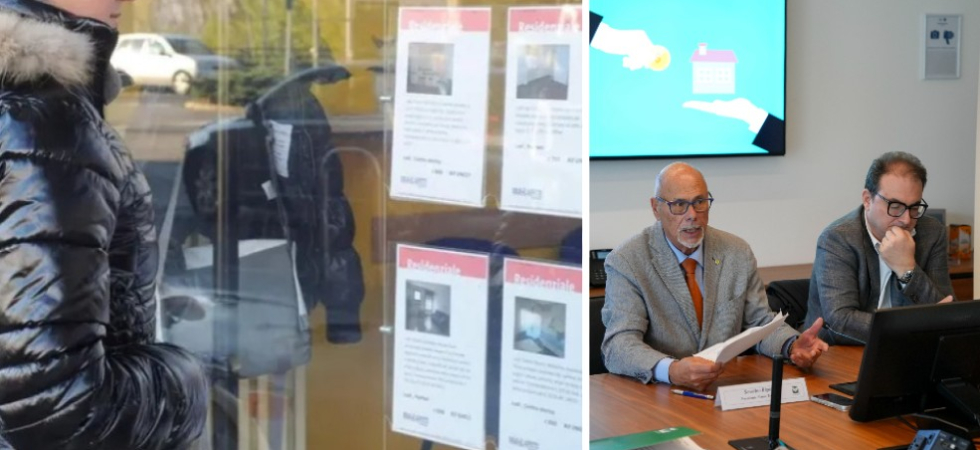
È questo il quadro che emerge dalla conferenza stampa di Fimaa Trentino, aderente a Confcommercio, alla quale sono intervenuti il presidente Severino Rigotti e Raffaele Greco, componente del Consiglio notarile di Trento e Rovereto.
Entrando nel dettaglio, rispetto al secondo trimestre dell’anno, quando le transazioni erano state 1.235, il calo è di 17 compravendite. “Un mercato – si legge nella nota – che mostra segnali di rallentamento, soprattutto nel mese di settembre, ma che potrebbe trovare sostegno negli interventi provinciali per l’acquisto della prima casa e il recupero degli immobili da destinare alla locazione”.
Venendo ai periodi, i dati sulle compravendite evidenziano un andamento differenziato nei tre mesi: luglio ha confermato le 530 transazioni dello stesso mese del 2025, mentre agosto ha registrato una crescita da 244 a 254 compravendite, pari al 4,1%. A incidere sul risultato complessivo è stato settembre, sceso da 479 a 434 transazioni, con una contrazione del 9,39%.
“Il rallentamento forte lo abbiamo sentito nel settembre di quest’anno”, spiega Rigotti specificando come a pesare sulle decisioni delle famiglie sono i prezzi elevati delle nuove costruzioni e le difficoltà di accesso al credito, a partire dalla disponibilità di risorse proprie da affiancare al mutuo. Condizioni che portano gli acquirenti a valutare con maggiore cautela l’investimento.
Un segnale diverso arriva però dall’attività notarile, il cui indicatore repertoriale registra nel terzo trimestre un aumento di circa il 6% rispetto allo stesso periodo del 2025 e di circa il 5% nei primi nove mesi dell’anno. Un dato che non corrisponde, tuttavia, a un aumento del numero delle compravendite, come ha precisato Greco.
“È un criterio matematico che tiene conto del numero degli atti, ma anche del valore degli atti”, chiarisce il notaio. L’indicatore, viene sottolienato, comprende inoltre operazioni diverse, tra cui mutui e donazioni: può quindi crescere anche in presenza di una diminuzione delle transazioni immobiliari. Accanto alle compravendite, Greco ha richiamato il ruolo dei trasferimenti familiari come ulteriore modalità di accesso alla casa, confermando la percezione di un rallentamento nei tempi delle operazioni. Particolare attenzione è stata dedicata alle misure provinciali a sostegno dell’abitare.
Rigotti ha richiamato “le 500 domande presentate per il sostegno all’acquisto della prima casa e le circa 190 richieste per gli interventi di ristrutturazione finalizzati alla locazione”. Numeri che confermano l’interesse per questi strumenti, dai quali Fimaa si attende un contributo concreto per facilitare l’acquisto della casa, soprattutto da parte dei giovani e ampliare l’offerta di alloggi in affitto.
“Sono iniziative che sul nostro mercato andranno a incidere e noi ci contiamo molto”, prosegue Rigotti: “Il contributo all’acquisto può aiutare le famiglie a disporre delle risorse iniziali necessarie per affrontare un mutuo, il recupero del patrimonio esistente può invece rimettere a disposizione abitazioni oggi inutilizzate, generando anche lavoro per le imprese”.
La locazione, viene rimarcato, resta il segmento più critico, caratterizzato da una domanda elevata e da un’offerta insufficiente. “Un possibile contributo – si legge nella nota diffusa – potrebbe arrivare anche dagli attuali inquilini che, acquistando casa, libererebbero gli alloggi occupati, rendendoli nuovamente disponibili sul mercato”.
Infine il nodo dei costi di gestione, che hanno un peso crescente nelle scelte abitative: “Riscaldamento, consumi energetici e spostamenti quotidiani possono ridurre la convenienza di un immobile situato fuori dai centri principali. Da qui il richiamo di Fimaa alla riqualificazione energetica, considerata sempre più importante anche per preservare il valore del patrimonio immobiliare”.
Per la chiusura del 2026, Rigotti mantiene invece una valutazione prudente, senza escludere un recupero negli ultimi mesi. “Il mese di dicembre alle volte dà delle sorprese”, osserva richiamando la concentrazione dei rogiti a fine anno. L’auspicio? “Che il contributo delle misure provinciali e le operazioni dell’ultimo trimestre consentano di chiudere l'equilibrio rispetto al 2025”.